Ogni fine mese, il saldo bancario racconta la stessa storia: spese che sfuggono senza che si sappia davvero dove. Ottimizzare il proprio budget quotidiano non richiede di stravolgere le proprie abitudini dall’oggi al domani. Alcuni aggiustamenti mirati, ripetuti per diverse settimane, sono sufficienti per liberare un margine confortevole senza sacrificare la qualità della vita.
Energia e carburante: la voce di bilancio da monitorare in priorità
Da inizio 2026, i prezzi dell’energia stanno facendo salire l’inflazione. L’alimentazione, invece, cresce in modo più modesto. Ridurre la bolletta del riscaldamento o del carburante può quindi avere più impatto che cercare le promozioni al supermercato.
Tre gesti permettono di ridurre questa voce senza un investimento pesante:
- Abbassare il termostato di un grado riduce significativamente il consumo di riscaldamento, e la differenza di comfort rimane impercettibile dopo alcuni giorni.
- Raggruppare i propri spostamenti in auto in due o tre uscite settimanali invece di moltiplicare i viaggi brevi, che consumano proporzionalmente più carburante.
- Confrontare i prezzi del carburante tra le stazioni vicine: il divario raggiunge a volte diversi centesimi al litro, il che rappresenta un risparmio tangibile su un anno.
Per approfondire questi aggiustamenti e simulare l’impatto di ciascun cambiamento sulle vostre finanze, una risorsa utile: https://optibudget.fr/, che offre strumenti di monitoraggio adatti a diversi profili di reddito.
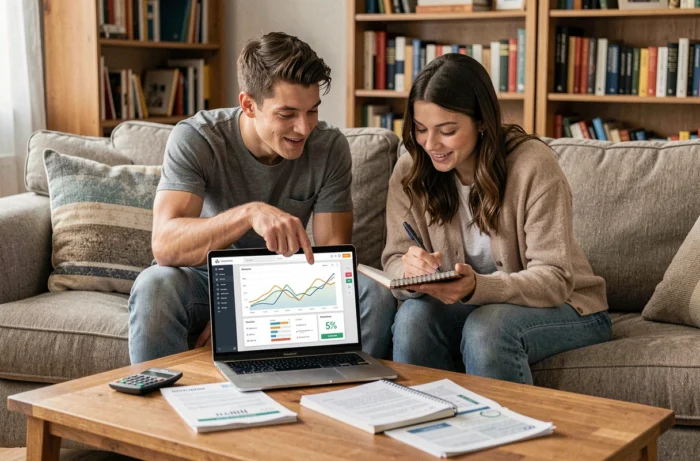
Monitorare le proprie spese quotidiane: il metodo che cambia tutto
Sapere dove va a finire il denaro è la condizione preliminare per qualsiasi ottimizzazione. Senza questa diagnosi, si agisce alla cieca.
Il resoconto settimanale piuttosto che mensile
Aspettare la fine del mese per analizzare i propri conti significa constatare i danni senza poterli correggere. Un punto settimanale di dieci minuti è sufficiente per individuare le deviazioni prima che si accumulino. La domenica sera, ad esempio, aprite la vostra app bancaria e classificate mentalmente le vostre spese in tre categorie: fisse, necessarie, superflue.
Questa abitudine funziona perché accorcia il ciclo di feedback. Quando constatate il lunedì che un abbonamento dimenticato è stato addebitato, potete annullarlo durante la settimana. A fine mese, è troppo tardi: è già sommerso nella massa.
App di gestione del budget: cosa offrono davvero
Le app di gestione del budget categorizzano automaticamente le spese per voce (alimentazione, trasporti, svago). Il loro vero interesse non è il grafico a colori, ma l’allerta quando una voce di spesa supera la soglia fissata.
Scegliete un’app che si collega alla vostra banca e che permette di definire dei limiti per categoria. Il resto (consigli personalizzati, punteggi di “salute finanziaria”) è marketing e non cambia molto le vostre abitudini.
Acquisti quotidiani: distinguere il riflesso dal reale bisogno
Il consumo delle famiglie in beni rimane quasi stabile nel secondo trimestre 2026 secondo l’Insee. Questo comportamento di prudenza riflette una presa di coscienza collettiva. Ma a livello individuale, gli acquisti impulsivi rimangono la principale trappola.
Perché questo meccanismo è così tenace? Perché l’acquisto impulsivo procura una soddisfazione immediata, mentre il risparmio realizzato rinunciando rimane astratto. La regola delle 48 ore aggira questo bias: per ogni acquisto non alimentare superiore a una soglia che definite, aspettate due giorni. Se la voglia persiste, l’acquisto è probabilmente giustificato.
Questo intervallo non richiede alcuna volontà sovrumana. Basta annotare l’oggetto desiderato in una lista sul vostro telefono. Dopo 48 ore, rileggere la lista. Constaterete che la maggior parte delle voglie si è dissipata.
Prodotti di uso quotidiano: confrontare al prezzo unitario
Negli scaffali, i formati “familiari” non sono sempre più economici al chilo rispetto ai formati standard. Girate l’imballaggio e confrontate il prezzo al chilo o al litro, indicato sull’etichetta. Questo riflesso richiede tre secondi e evita di pagare di più credendo di fare un affare.
Per i prodotti per la pulizia e l’igiene, i marchi del distributore offrono spesso una composizione quasi identica ai marchi premium. Leggere l’elenco degli ingredienti permette di verificare di persona, senza fidarsi delle affermazioni di marketing.
Obiettivi di risparmio realistici: fissare una rotta senza scoraggiarsi
Molti tentativi di ottimizzazione del budget falliscono perché l’obiettivo è troppo vago (“spendere meno”) o troppo ambizioso (“mettere da parte 500 euro ogni mese”). Un obiettivo che funziona combina tre elementi: un importo preciso, una scadenza e un’assegnazione concreta.
Assegnare ogni euro risparmiato a un progetto identificato trasforma la costrizione in motivazione. “Mettere da parte per le vacanze di febbraio” è più coinvolgente di “costituire un risparmio di emergenza”, anche se entrambi tornano meccanicamente allo stesso.
- Definire un importo di risparmio mensile che non superi un decimo del proprio reddito netto, per rimanere sostenibile nel tempo.
- Automatizzare il bonifico verso un conto separato il giorno dopo il giorno di pagamento, prima che il denaro si disperda nelle spese quotidiane.
- Rivalutare questo importo ogni trimestre in base all’evoluzione delle proprie spese fisse, in particolare l’energia i cui prezzi fluttuano.
La regolarità conta di più dell’importo. Risparmiare una somma modesta ogni mese per un anno produce un risultato superiore a uno sforzo intenso abbandonato dopo due mesi.
L’inflazione misurata dall’Insee al 2,1% a luglio 2026, poi al 2,4% ad agosto, ricorda che il denaro che giace su un conto corrente perde valore. Anche un libretto a rendimento modesto protegge meglio il potere d’acquisto rispetto all’inazione. L’ottimizzazione del budget quotidiano non si limita a spendere meno: consiste anche nel orientare ciò che si mette da parte verso un supporto che limita l’erosione.